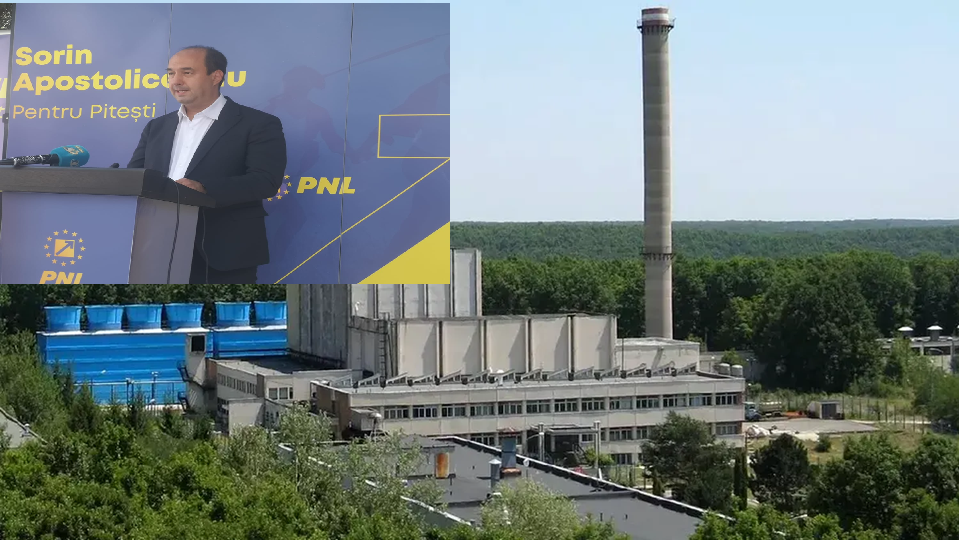
Un raport de audit al Curții de Conturi a scos la iveală nereguli financiare majore la Regia Autonomă Tehnologii pentru Energia Nucleară (RATEN). Directorul economic al RATEN este liberalul Sorin Apostoliceanu. Acesta a fost numit director în vremea în care PNL Argeș era condus de Adrian Miuțescu. Documentul descrie un management defectuos care a prejudiciat bugetul de stat. Potrivit auditorilor, a fost înregistrat eronat un provizion în valoare de 1.497.268,48 lei ceea ce a dus la diminuarea vărsămintelor la bugetul local cu valoarea totală de 1.280.100 lei.
„Cea mai spectaculoasă manevră financiară identificată de auditori a avut loc la finalul anului 2024. Printr-o simplă notă contabilă, semnată chiar în ultima zi a anului (31 decembrie), RATEN a creat „din pix” o datorie fictivă de 1.497.268 lei. În limbaj tehnic, aceasta a fost înregistrată ca un „provizion pentru daune”, o rezervă de bani păstrată pentru cheltuieli neprevăzute.
Explicația oferită de regie în Registrul-jurnal a fost una creativă și anume că banii ar fi urmat să acopere costuri de cercetare pe care Ministerul Energiei refuzase să le deconteze, pe motiv că lucrările respective nu aveau nicio legătură cu energetica nucleară.
Totuși, inspectorii au demontat rapid acest scenariu. Ei au descoperit că, la data întocmirii bilanțului, nu exista nicio obligație legală ca RATEN să plătească acești bani. Mai mult, Ministerul Energiei nu ceruse regiei recuperarea vreunei sume, ci întreaga dispută era o problemă de gestiune internă a ministerului, sesizată de Curtea de Conturi.
De ce ar vrea o regie de stat să pară mai săracă decât este? Răspunsul stă în regula de aur a companiilor de stat: 90% din profitul net trebuie vărsat direct la bugetul de stat. Prin umflarea artificială a cheltuielilor cu cele 1,5 milioane de lei, profitul net al RATEN a scăzut automat. Rezultatul final a fost o gaură în buzunarul statului:
- Suma nedeclarată:497.268 lei (provizionul nejustificat).
- Prejudiciul direct:280.100 lei (banii care ar fi trebuit să ajungă la buget ca vărsăminte din profit).
Raportul este tăios. Regia a folosit „principiul prudenței” doar ca paravan. Auditorii au arătat că manevra a dus la denaturarea realității financiare, oferind o imagine falsă asupra performanței regiei. În realitate, RATEN era mult mai profitabilă, dar a ales să „înghețe” acești bani în contabilitate sub forma unei datorii imaginare, în loc să-i trimită în vistieria publică”, scriu jurnaliștii de la Puterea.
Extras din Raportul Curții de Conturi:
In mod eronat s-a înregistrat în evidența contabilă și raportat prin situațiile finaciare întocmite pentru anul 2024, un provizion în valoare de 1.497.268,48 lei, cu consecință în diminuarea vărsămintelor la bugetul de stat (90 % din profitul net realizat) cu valoarea totală de 1.280.100 lei.
In fapt, documentele justificative puse la dispoziție de reprezentanții regiei au evidenţiat faptul că provizionul în valoare de 1.497.268,48 lei a fost constituit prin Nota contabilă nr. 2025/31.12.2024, iar ca şi explicații în efectuarea acestei operațiuni, în Registrul – jurnal s-au specificat următoarele:
„Constituire provizion pentru daune reprezentând costuri pe cercetare neacceptate ca fiind de domeniul energeticii conform Raportului de auditare financiară a Min. Energiei efectuat de Curtea de Conturi” In scopul verificării îndeplinirii tuturor condițiilor legale pentru recunoaşterea provizioanelor, în acord cu reglementările de la punctul 369 (2) din Anexa 1 la Ordinul Ministrului Finanțelor Publice
1802/2014, echipa de audit a solicitat date şi informații suplimentare celor sus menționate, evidențiindu-se următoarele aspecte relevante:
Raportului de audit şi proiectul Scrisorii de management încheiate de Curtea de Conturi a României, ca urmare a desfăşurării la nivelul ministerului a misiunii: „Audit financiar asupra contului anual de execuție a bugetului de stat, pe anul 2023”. Aceste documente premergătoare etapei de finalizare a auditului, astfel cum a fost realizat de Curtea de Conturi la Ministerul Energiei, au evidențiat ca şi aspect de neconformitate faptul că ministerul a decontat nelegal unele lucrări de cercetare realizate de Regia Autonomă Tehnologii pentru Energia Nucleară (în valoare totală de 1.497.268,48 lei), în cadrul „Programului anual privind dezvoltarea suportului tehnic național și cooperarea internațională pentru energetica nucleară”, motivat de faptul că lucrările respective au vizat alte obiective decât realizarea activităților din domeniul energeticii nucleare;
Pentru realizarea „Programului anual privind dezvoltarea suportului tehnic național și cooperarea internațională pentru energetica nucleară”, între Ministerul Energiei şi Regia Autonomă Tehnologii pentru Energia Nucleară se încheie anual contracte de finanțare, acte administrative în cadrul cărora ministerul deține calitatea de autoritate contractantă (care stabileşte necesarul de lucrări
Misiunea de audit financiar exercitată la Ministerul Energiei s-a finalizat în iunie 2025 (Raport de audit nr. 40003/05.06.2025), iar pentru înlaturarea abaterii identificate privind lucrarile de cercetare decontate nelegal (în valoarea de 1.497.268,48 lei) Curtea de Conturi a României a formulat recomandări în sarcina ministerului (punctul C 4.5 din Scrisoarea de management nr. 40004/05.06.2025), relevante fiind cele de a se dispune “măsuri pentru stabilirea sumelor decontate în mod nejustificat, stabilirea întinderii prejudiciului produs bugetului de stat ca urmare a plăților efectuate, înregistrarea în contabilitate a sumelor stabilite, recuperarea acestora, inclusiv a dobanzilor aferente, în condițiile legii și virarea sumelor recuperate la bugetul de stat.”
Din analiza datelor şi informațiilor sus menționate, echipa de audit a constatat faptul că a fost înregistrat nejustificat provizionul în valoare de 1.497.268,48 lei întrucât la data bilanţului, inclusiv între data bilanţului (31.12.2024) şi data raportării acestuia (Index încarcare: 912702517/02.06.2025), suma în cauză nu a reprezentat în sarcina Regiei Autonome Tehnologii pentru Energia Nucleară o
obligaţie curentă, astfel cum este prevăzut în Ordinul Ministrului Finanțelor Publice nr. 1802/2014, pentru considerentele ce urmează:
În ceea ce priveşte caracterul legal al obligației, acesta nu a fost îndeplinit întrucât în niciun document nu a fost precizată în sarcina regiei o obligație izvorâtă din neexecutarea întocmai a contractului de finanţare, respectiv care eventual să atragă răspunderea contractuală a Regiei Autonome Tehnologii pentru Energia Nucleară, precum şi nicio obligație care rezultă din legislație sau din alt efect al legii, Curtea de Conturi reţinând în sarcina ministerului (în calitate de entitate publică auditată) obligația recuperării prejudiciului, în temeiul prevederilor art. 33 (alin. 3) din Legea nr. 94/1992 privind organizarea și funcționarea Curții de Conturi, republicată, potrivit cărora: „În situațiile în care se constată existența unor abateri de la legalitate şi regularitate, care au determinat producerea unor prejudicii, se comunică conducerii entității publice auditate această stare de fapt. Stabilirea întinderii prejudiciului și dispunerea măsurilor pentru recuperarea acestuia devin obligație a conducerii entității
auditate”
În ceea ce priveşte caracterul implicit al obligației, nici acesta nu a fost îndeplinit, dat fiind faptul că nu a fost identificat niciun document justificativ din care să rezulte că Regia Autonomă Tehnologii pentru Energia Nucleară a indicat reprezentanților Ministerului Energiei asumarea şi onorarea responsabilității decontării către bugetul de stat a sumelor stabilite de Curtea de Conturi în sarcina ministerului, document obligatoriu prevăzut de reglementările specifice pentru înregistrarea în contabilitate a operațiunilor economico – financiare.
In concluzie, decizia constituirii provizionului în sumă de 1.497.268,48 lei nu a fost întemeiată, neexistând în acest sens niciun act care să întrunească condițiile unui document justificativ pentru evidențierea în contabilitate a operațiunilor economico – financiare, respectiv care se reflecte întocmai modul în care evenimentele s-au produs, în concordanţă cu realitatea.
Cauza care a determinat abaterea de la legalitate o constituie, în principal, interpretarea eronată a reglementărilor privind recunoaşterea provizioanelor, precum şi aplicarea formală a principiului prudenței, prin tratarea obligațiilor potențiale ca şi obligații curente.
Consecinţa abaterii de la legalitate o reprezintă denaturarea situaţiile financiare raportate pentru anul 2024, prin supraevaluarea cheltuielilor şi, respectiv, subevaluarea rezultatului exercițiului financiar, cu implicații directe asupra obligaţiilor de natura vărsămintelor la bugetul de stat (90% din profitul net realizat), sens în care echipa de audit a constatat în sarcina regiei varsăminte nevirate în cuantum de 1.280.100 lei.
În scopul clarificării cauzelor şi imprejurărilor care au determinat constituirea provizionului în valoare de 1.497.268,48 lei, pe parcursul desfăşurării auditului au fost solicitate Note de clarificări directorului economic al regiei și directorului adjunct economic al sucursalei ICN RATEN. Prin răspunsurile formulate se iterează aspectele relatate și de echipa de audit cu privire la circumstanţele
anterioare înregistrării provizionului, dar şi emiterea Ordinului Ministrului Energiei nr. 29/17.01.2025 ce vizează modul de implementare a recomandărilor formulate de Curtea de Conturi a României pentru remedierea neconformităților identificate la nivelul ministerului.
In raport cu aserțiunile formulate ca răspuns la notele de clarificări, echipa de audit îşi menţine punctul de vedere asupra faptului că niciunul din documentele invocate nu prezintă date şi informații care să reflecte o obligație curentă în sarcina regiei şi, implicit, care să justifice constituirea provizionului în valoare de 1.497.268,48 lei. Mai mult decât atât, în Ordinul Ministrului Energiei nr. 29/17.01.2025 sunt precizate şi acţiunile care se vor realiza de către reprezentanții ministerului pentru implementarea recomandărilor Curţii de Conturi, iar în ceea ce priveşte prejudiciul în valoare de 1.497.268,48 lei nu există nicio referire la RATEN.
În timpul misiunii de audit de conformitate, managementul regiei nu a dispus măsuri de remediere a abaterii de la legalitate şi regularitate.
Recomandări: corectarea erorilor privind provizionul în valoare de 1.497.268,48 lei aferent exercitiului financiar al anului 2024, pe seama rezultatului reportat (contul contabil 1174 „Rezultatul reportat provenit din corectarea erorilor contabile”) şi, implicit, decontarea vărsămintelor la bugetul de stat în conformitate cu reglementările aplicabile, estimate în timpul auditului la un cuantum de 1.280.100 lei.
Autor: