

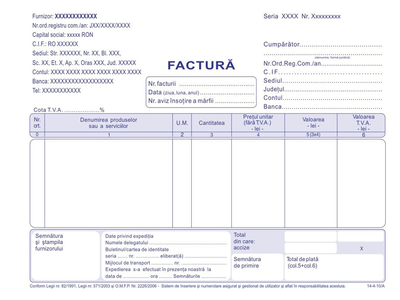
"Facturile în original sau alte documente întocmite în vederea plății cheltuielilor, nu poartă în original numărul, data notei contabile și semnătura persoanei care a înregistrat în contabilitate lichidarea cheltuielilor, astfel încât, nu există certitudinea că toate bunurile, serviciile și lucrările achiziționate, au fost înregistrate în evidența contabilă a entității auditate, în mod exhaustiv și corect, astfel încât, însăși realitatea sumelor prezentate în situațiile financiare, poate fi pusă la îndoială", scrie în Raportul Curţii de Conturi
Autor:


